Pembaruan 15 Oktober 2026: contoh perjanjian utang dengan agunan sertifikat tanah pada naskah lama memuat klausul pengambilalihan properti yang berpotensi keliru, nominal angsuran yang tidak konsisten, dan rujukan hukum yang kurang lengkap. Artikel ini ditulis ulang sebagai penjelasan hukum umum dan contoh surat awal untuk didiskusikan dengan notaris/PPAT atau advokat. Contoh ini tidak membentuk Hak Tanggungan dan tidak boleh dipakai begitu saja untuk mengeksekusi tanah.
Surat perjanjian utang piutang dengan jaminan sertifikat tanah biasanya dicari ketika seseorang meminjam uang dari kerabat, individu lain, koperasi, atau lembaga pembiayaan dan hendak menuliskan komitmen pembayarannya. Dokumen tertulis dapat membantu membuktikan adanya pinjaman, jumlah uang yang diterima, batas pelunasan, dan apa yang disepakati para pihak. Namun, karena berkaitan dengan hak atas tanah, tidak cukup sekadar menulis “sertifikat menjadi milik pemberi utang bila gagal bayar”.
Untuk menjamin utang dengan hak atas tanah secara formal, Indonesia mengenal Hak Tanggungan menurut UU Nomor 4 Tahun 1996. Pemberiannya melibatkan tahapan hukum dan pendaftaran. Surat di bawah dapat menjadi titik awal mendiskusikan pinjaman pokok, tetapi bentuk dan mekanisme jaminan harus diperiksa oleh pejabat yang berwenang. Jika Anda hanya membutuhkan contoh pengakuan utang tanpa agunan tanah, bandingkan dengan surat pernyataan utang piutang atau contoh perjanjian utang di atas meterai.
Daftar Isi Tulisan
Apakah sertifikat tanah bisa menjadi jaminan utang?
Tanah yang memenuhi ketentuan dapat dijadikan objek Hak Tanggungan. Akan tetapi, sertifikat tanah merupakan dokumen bukti hak, bukan barang yang otomatis dapat dipindahtangankan hanya karena diserahkan secara fisik kepada kreditur. UU Hak Tanggungan mengatur jenis hak atas tanah yang dapat dibebani, proses akta melalui PPAT, pendaftaran, kedudukan kreditur, serta mekanisme saat debitur wanprestasi.
Perlu dipahami dua lapisan berbeda. Pertama, perjanjian pokok utang piutang mencatat hubungan pemberi pinjaman dan peminjam. Kedua, pembebanan Hak Tanggungan adalah jaminan atas tanah yang dibuat dan didaftarkan dengan prosedur tersendiri. Kesepakatan privat yang menyebut sertifikat saja tidak otomatis menggantikan Akta Pemberian Hak Tanggungan (APHT) dan pendaftaran yang dipersyaratkan hukum.
Pasal 12 UU Hak Tanggungan menyatakan bahwa janji yang memberikan kewenangan kepada pemegang Hak Tanggungan untuk memiliki objek tersebut ketika debitur cidera janji adalah batal demi hukum. Artinya, contoh lama yang mencantumkan kuasa kreditur untuk serta-merta mengambil alih atau “memiliki sendiri” tanah tidak patut ditiru. Untuk memahami bukti hak sebelum menawarkan agunan, baca pengertian Sertifikat Hak Milik (SHM) dan cara mengecek nomor serta keaslian sertifikat tanah.
Contoh surat perjanjian utang piutang dengan rencana jaminan sertifikat tanah
Contoh berikut memakai bahasa sederhana dan sengaja tidak memuat kuasa sepihak untuk menyita, menguasai, menjual, atau memindahkan hak atas tanah. Nominal dan jadwal pembayaran merupakan ilustrasi agar konsisten, bukan rekomendasi bunga atau praktik kredit tertentu. Jika akan dipakai dalam transaksi nyata, minta notaris/PPAT atau advokat meninjau dokumen, kondisi hak atas tanah, pasangan pemilik jika relevan, dan prosedur jaminannya.

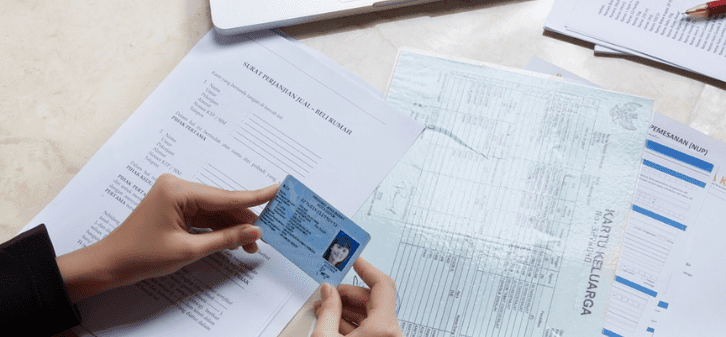
Ilustrasi arsip dokumen utang piutang dengan agunan sertifikat tanah. Foto/ilustrasi lama dipertahankan; lisensi aslinya perlu pemeriksaan.
Contoh format perjanjian pinjaman dan kesepakatan menyiapkan jaminan
SURAT PERJANJIAN PINJAM-MEMINJAM UANG
Pada hari _____, tanggal _____, bertempat di _____, para pihak berikut secara sadar dan tanpa paksaan membuat kesepakatan:
PIHAK PERTAMA (PEMBERI PINJAMAN): nama _____; tempat/tanggal lahir _____; alamat _____; nomor identitas _____; kontak _____.
PIHAK KEDUA (PENERIMA PINJAMAN): nama _____; tempat/tanggal lahir _____; alamat _____; nomor identitas _____; kontak _____.
Pasal 1 — Jumlah dan penyerahan pinjaman. Pihak Pertama sepakat memberikan pinjaman pokok sebesar Rp150.000.000 (seratus lima puluh juta rupiah) kepada Pihak Kedua. Penyerahan dilakukan melalui transfer ke rekening yang disepakati pada tanggal _____. Bukti transfer atau kuitansi bertanda tangan menjadi lampiran perjanjian. Jumlah tersebut hanya contoh dan wajib diganti sesuai transaksi riil.
Pasal 2 — Jangka waktu serta angsuran. Pihak Kedua berkewajiban mengembalikan pinjaman pokok dalam tiga angsuran masing-masing Rp50.000.000 dengan tanggal jatuh tempo _____, _____, dan _____. Total tiga angsuran pokok tersebut adalah Rp150.000.000. Para pihak wajib menyesuaikan nominal dan jadwal dengan kesepakatan final. Untuk contoh ini tidak ada bunga; bila para pihak menyepakati bunga atau biaya, nominal, dasar perhitungan, serta ketentuan yang sah harus dicantumkan jelas dalam dokumen yang diperiksa profesional.
Pasal 3 — Bukti pembayaran. Setiap pelunasan angsuran dibuktikan dengan kuitansi atau mutasi rekening yang dapat diperiksa para pihak. Perubahan jadwal wajib dicatat dalam adendum tertulis yang disetujui keduanya.
Pasal 4 — Rencana jaminan tanah. Para pihak mencatat bahwa Pihak Kedua mengusulkan hak atas tanah dengan data: jenis hak _____; nama pemegang hak _____; nomor sertifikat _____; luas _____; letak _____; dan keterangan pembebanan yang sudah ada _____. Para pihak memahami bahwa pencatatan data ini belum menciptakan Hak Tanggungan. Jika memenuhi syarat dan benar-benar hendak menjaminkan tanah, pembebanan dilakukan melalui PPAT serta pendaftaran sesuai aturan yang berlaku, dengan biaya dan tanggung jawab disepakati secara tertulis.
Pasal 5 — Keamanan sertifikat dan larangan pengambilalihan otomatis. Dokumen kepemilikan hanya boleh ditangani dan disimpan berdasarkan prosedur sah yang disetujui pemegang hak. Tidak ada ketentuan dalam surat ini yang otomatis mengalihkan kepemilikan tanah kepada Pihak Pertama akibat keterlambatan pembayaran. Setiap tindakan terhadap jaminan wajib mengikuti peraturan serta prosedur hukum yang berlaku.
Pasal 6 — Keterlambatan dan penyelesaian sengketa. Jika terjadi keterlambatan, Pihak Pertama menyampaikan pemberitahuan tertulis serta memberikan kesempatan kepada Pihak Kedua merespons sesuai jangka waktu yang disepakati. Para pihak lebih dahulu berupaya musyawarah. Jika tidak tercapai penyelesaian, sengketa akan ditangani melalui forum yang berwenang sesuai hukum Indonesia, tanpa mengambil alih barang atau hak secara sepihak.
Pasal 7 — Perubahan dan penutup. Setiap perubahan hanya sah sebagai persetujuan tertulis para pihak. Perjanjian dibuat dalam rangkap yang diperlukan, ditandatangani para pihak dan saksi yang dipilih. Kewajiban bea meterai dipenuhi menurut ketentuan yang berlaku.
Tempat dan tanggal: _____.
Pihak Pertama: ___________ Pihak Kedua: ___________
Saksi 1: ___________ Saksi 2: ___________
Penting: ilustrasi Rp150 juta dengan tiga kali angsuran Rp50 juta hanya contoh matematika pokok pinjaman. Dalam kasus nyata, status tanah, perlindungan konsumen, adanya bunga, beban biaya, pajak, dan tata cara jaminan bisa berbeda. Jangan menggunakan contoh sebagai pengganti akta PPAT. Untuk format perjanjian yang tidak spesifik pada utang, lihat contoh surat perjanjian kesepakatan.
Perbedaan surat utang, sertifikat tanah, dan Hak Tanggungan
Dokumen/mekanisme |
Fungsi |
Batasannya |
|---|---|---|
Surat utang piutang |
Mencatat uang yang dipinjam, pihak, jangka waktu, dan kewajiban pengembalian. |
Tidak otomatis memberi hak kepemilikan atas tanah milik peminjam. |
Sertifikat tanah |
Dokumen yang membuktikan hak terdaftar atas bidang tanah sesuai data pertanahan. |
Penyerahan fisik sertifikat saja tidak membentuk Hak Tanggungan. |
APHT oleh PPAT dan pendaftaran |
Bagian dari pembebanan Hak Tanggungan menurut UU No. 4 Tahun 1996. |
Harus sesuai syarat objek, pemberi, pejabat, dan pendaftaran yang sah. |
Akta jual beli (AJB) |
Dokumen dalam transaksi peralihan hak jual beli tanah pada mekanisme yang sesuai. |
Bukan pengganti kontrak pinjaman atau prosedur eksekusi jaminan. |
Topik gadai rumah atau pengajuan kredit dapat memiliki konsekuensi berbeda dari Hak Tanggungan. Bacaan perbandingan tersedia pada contoh perjanjian gadai rumah, cara gadai sertifikat tanah di koperasi, dan arsip pinjaman dengan jaminan sertifikat rumah. Produk bank atau koperasi harus dinilai menurut ketentuan lembaga resmi masing-masing; artikel lama bukan penawaran kredit aktif.
Komponen yang perlu diperiksa sebelum perjanjian ditandatangani
1. Identitas dan kewenangan para pihak
Pastikan nama, nomor identitas, alamat, dan tanda tangan benar. Ketika tanah bukan milik peminjam sendiri atau tercatat sebagai harta bersama, persoalan persetujuan dan kewenangan penjamin harus ditinjau tersendiri. Perjanjian yang ditandatangani orang yang tidak berwenang dapat memunculkan sengketa serius. Untuk contoh dokumen pendukung, tersedia contoh surat pernyataan dan panduan surat kuasa; keduanya tidak menggantikan akta jaminan tanah yang dipersyaratkan.
2. Nilai pinjaman dan bukti serah terima
Nominal harus konsisten antara angka, terbilang, kuitansi, dan mutasi rekening. Jika ada biaya atau bunga, jelaskan rumus, tanggal, dan total kewajiban secara transparan. Jangan menyalin contoh lama yang menyatakan bunga “3% (sepuluh persen)” atau menampilkan total salah hitung. Bukti pembayaran perlu disimpan oleh kedua pihak. Lihat pula contoh kuitansi dalam transaksi tanah untuk memahami pentingnya dokumentasi pembayaran, meskipun jenis transaksinya berbeda.
3. Informasi tanah dan pemeriksaan dokumen
Data penting biasanya mencakup nomor serta jenis sertifikat, pemegang hak, letak dan luas tanah, serta apakah tanah sedang dibebani hak lain. Prosedur pengecekan sertifikat dan dokumen pertanahan harus dilakukan melalui kanal yang sesuai. Pembaca bisa membandingkan pengertian persil tanah dan arsip pengurusan sertifikat tanah untuk memahami istilah dokumen, sambil mengonfirmasi prosedur aktual kepada Kantor Pertanahan atau PPAT.
4. Kewajiban, jatuh tempo, dan situasi wanprestasi
Isi surat perlu menjelaskan kapan cicilan harus dibayar, bagaimana pemberitahuan keterlambatan dikirim, kapan para pihak berunding, dan bagaimana sengketa akan diselesaikan. Jangan memasukkan klausul yang seolah-olah kematian peminjam otomatis membuat keluarganya wajib membayar dari harta pribadi. Isu kewarisan memerlukan analisis khusus mengenai harta peninggalan, status ahli waris, dan aturan yang relevan. Untuk bacaan pengantar, lihat surat keterangan ahli waris untuk urusan bank dan surat ahli waris terkait tanah.
5. Dokumentasi persetujuan dan revisi
Bacalah seluruh pasal, hindari halaman kosong yang bisa disalahgunakan, dan berikan salinan identik kepada setiap pihak. Jika jadwal pembayaran diubah, susun adendum yang ditandatangani dan menyatakan tanggal mulai berlakunya perubahan. Untuk administrasi yang lebih jelas, lihat contoh pernyataan kesanggupan sebagai bacaan pendamping, bukan sebagai pengganti perjanjian pokok.
Apakah surat harus ditandatangani di atas meterai Rp10.000?
Bea meterai bukan penentu sah atau tidaknya perjanjian. Pasal 1320 KUHPerdata terkait kesepakatan, kecakapan, hal tertentu, dan sebab yang halal. Menurut ulasan Mahkamah Agung mengenai perjanjian yang dapat dibatalkan atau batal demi hukum (2025), empat syarat tersebut menjadi kerangka keabsahan kontrak. Ketentuan bea meterai mengatur pemungutan pajak atas dokumen yang memenuhi objeknya.
Sejak 1 Januari 2021, DJP menjelaskan tarif bea meterai sebesar Rp10.000 per dokumen. Surat perjanjian beserta rangkapnya termasuk jenis dokumen yang dapat terkena bea meterai. Bea meterai juga berbeda dari ongkos pembuatan akta, biaya PPAT, atau pendaftaran Hak Tanggungan. Jika perlu membandingkan biaya pertanahan untuk keperluan lain, baca biaya notaris dalam transaksi jual beli tanah, sambil mengingat bahwa jual beli bukan pembebanan jaminan.
Bagaimana prosedur membebankan Hak Tanggungan?
Ketika tanah benar-benar dijadikan agunan dengan Hak Tanggungan, calon pihak berutang dan pemberi pinjaman perlu memeriksa jenis hak, status dan kewenangan pemegang hak, perjanjian pokok yang dijamin, persyaratan akta, serta pendaftaran di Kantor Pertanahan. Pasal 10 dan 13 UU No. 4 Tahun 1996 menjelaskan peran APHT dan pendaftaran. Detail administratif dapat diperbarui melalui aturan teknis; karena itu, pelaksanaan nyata harus dikonsultasikan kepada PPAT yang berwenang.
Bila peminjam tidak dapat membayar, penyelesaian tidak otomatis berarti kreditur boleh masuk rumah, mengusir penghuni, atau mengubah nama sertifikat sendiri. Ada mekanisme yang dibatasi peraturan serta hak para pihak untuk mempermasalahkan tindakan yang tidak sah. Jika persoalan justru terkait peralihan hak jual beli, topiknya berbeda dan dijelaskan pada pengertian akta jual beli tanah (AJB) dan pengikatan jual beli (PJB). Jangan menggunakan AJB atau PJB sebagai jalan pintas untuk menghindari aturan jaminan.
Biaya dan kewajiban administratif juga perlu dipisahkan. Misalnya biaya balik nama sertifikat tanah membahas transaksi pemindahan hak, bukan langkah otomatis yang dilakukan begitu pinjaman jatuh tempo. Begitu pula persyaratan kredit pemilikan tanah dan jenis pembiayaan lain dapat berbeda menurut kebijakan lembaga pemberi pinjaman.
Kesalahan berbahaya pada contoh surat yang beredar

- Klausul tanah langsung jadi milik kreditur. Ini bertentangan dengan prinsip Pasal 12 UU Hak Tanggungan jika menyangkut objek Hak Tanggungan.
- Kuasa mutlak menjual atau memiliki tanah. Tidak boleh diasumsikan cukup berdasarkan surat pinjaman pribadi; penggunaan kuasa dan prosedur eksekusi harus diperiksa oleh profesional.
- Nominal dan angka terbilang tidak cocok. Angsuran yang salah hitung dapat memicu sengketa tentang sisa kewajiban.
- Menganggap meterai membuat semua klausul sah. Pajak dokumen tidak menggantikan syarat sah kontrak ataupun prosedur pendaftaran jaminan.
- Tidak mengecek pemilik dan beban tanah. Sertifikat perlu diperiksa statusnya sebelum pihak membuat komitmen.
- Menganggap ahli waris selalu wajib membayar utang pribadi. Akibat kematian dan pewarisan tidak bisa diringkas menjadi klausul pemindahan tanggung jawab tanpa melihat hukum serta keadaan konkret.
Pertanyaan umum
Apakah boleh membuat surat utang sendiri tanpa notaris?
Orang dapat membuat perjanjian tertulis mengenai utang dengan syarat hukum yang relevan. Namun pembebanan Hak Tanggungan atas tanah memiliki prosedur dan pejabat tersendiri. Karena nilai tanah dan risiko sengketa besar, nasihat profesional sangat disarankan.
Apakah menyerahkan sertifikat asli cukup sebagai jaminan?
Tidak otomatis membentuk Hak Tanggungan. Penyerahan dokumen fisik dan adanya hak jaminan terdaftar merupakan persoalan hukum yang berbeda. Hindari menyerahkan dokumen sebelum memeriksa status pihak serta perikatan.
Apakah kreditur boleh langsung menjual tanah bila utang macet?
Tidak bisa disimpulkan dari surat biasa semata. UU Hak Tanggungan menentukan mekanisme terkait cidera janji dan eksekusi, sementara janji kepemilikan otomatis tidak sah. Untuk kasus tertentu, konsultasikan kepada PPAT atau advokat.
Bagaimana bila sertifikat tanah tidak atas nama peminjam?
Perlu pemeriksaan siapa pemegang hak dan apakah pemberi jaminan mempunyai kewenangan. Jangan menganggap peminjam berhak membebankan tanah milik orang lain hanya dengan menyebut nomor sertifikatnya.
Kesimpulan
Surat perjanjian utang piutang berguna sebagai dokumentasi hubungan pinjam-meminjam, tetapi ketika sertifikat tanah dibawa sebagai jaminan, persoalannya tidak berhenti pada tanda tangan dan meterai. Pisahkan dokumen perjanjian pokok dari proses Hak Tanggungan, buat pembayaran yang konsisten, dan jangan menyalin janji pengambilalihan otomatis atas tanah. Contoh di artikel ini merupakan ilustrasi untuk edukasi dan perlu penyesuaian oleh notaris/PPAT atau advokat sebelum digunakan.
Referensi hukum
- BPK JDIH — UU Nomor 4 Tahun 1996 tentang Hak Tanggungan (status berlaku).
- Direktorat Jenderal Pajak — Bea Meterai (UU Nomor 10 Tahun 2020).
- Mahkamah Agung — syarat sah dan pembatalan perjanjian, September 2025.
Subscribe, follow Facebook Page Lapakfjbku dan ikuti terus lapakfjbku.com/ untuk mendapatkan informasi dan inspirasi terbaru.
